Cẩm nang mua căn hộ: 25 bước kiểm tra trước khi ký mua nhà
Cẩm nang mua căn hộ này chia việc mua nhà thành năm chặng: tính tiền, lọc dự án, xem căn, đọc hồ sơ và nhận bàn giao. Mình ưu tiên các con số bạn kiểm được ngay, thay vì nghe lời giới thiệu chung chung. Với căn giá 3 tỷ đồng, một sai sót 2% đã tương đương 60 triệu đồng.
Người mua lần đầu nên dành ít nhất hai tuần để so sánh ba dự án. Mỗi dự án cần xem ban ngày, buổi tối và sau một trận mưa. Cách làm này giúp bạn nhận ra tiếng xe, mùi rác, đường ngập và áp lực thang máy.
Cẩm nang mua căn hộ theo 5 chặng
Năm chặng nên đi theo đúng thứ tự vì ngân sách quyết định nhóm căn phù hợp. Sau đó, pháp lý và chất lượng thực tế mới loại tiếp những lựa chọn nhiều rủi ro.
| Chặng | Việc phải làm | Kết quả cần có | Thời gian dự kiến |
|---|---|---|---|
| 1. Tính tiền | Cộng vốn tự có, khoản vay, chi phí sau mua | Giá trần và tiền trả nợ tháng | 1 ngày |
| 2. Lọc khu vực | Đo thời gian đi làm vào giờ cao điểm | Ba khu vực đạt ngưỡng di chuyển | 2 đến 3 ngày |
| 3. So dự án | Đọc hồ sơ và đối chiếu giá trên mét vuông | Danh sách hai đến ba dự án | 3 đến 5 ngày |
| 4. Xem căn | Đo diện tích, kiểm tra hướng và vận hành | Biên bản ghi nhận từng căn | 2 buổi mỗi dự án |
| 5. Ký và nhận | Rà hợp đồng, thanh toán, bàn giao | Hồ sơ gốc và biên bản đầy đủ | Theo tiến độ hợp đồng |
Giá quảng cáo thường chưa cho biết toàn bộ tiền phải chuẩn bị. Bạn cần hỏi giá đã gồm thuế giá trị gia tăng chưa. Kinh phí bảo trì phần sở hữu chung thường bằng 2% giá trị căn hộ trước thuế.
Với căn 3 tỷ đồng, hãy giữ quỹ dự phòng bằng sáu tháng chi tiêu gia đình. Nếu vay, tổng tiền trả nợ nên nằm dưới 40% thu nhập thực nhận. Một gia đình nhận 50 triệu đồng mỗi tháng nên giữ khoản trả nợ dưới 20 triệu đồng.
Khoản vay 2 tỷ đồng trong 20 năm không nên được đánh giá bằng lãi suất ưu đãi sáu tháng. Bạn cần yêu cầu bảng trả nợ cho ít nhất ba kịch bản 8%, 10% và 12% một năm. Bộ Nhà ở và Phát triển Đô thị Hoa Kỳ cũng khuyến nghị người mua tính đủ chi phí sở hữu, không chỉ nhìn khoản vay.
Giá trên mét vuông phải dùng cùng một loại diện tích. Căn 70 m² giá 3,15 tỷ đồng tương đương 45 triệu đồng/m². Nếu 70 m² là diện tích tim tường, bạn không nên so trực tiếp với căn tính theo diện tích thông thủy.
Ba ngưỡng tiền cần chốt trước
- Giá trần: gồm giá mua, thuế, bảo trì, phí hồ sơ và khoản sửa chữa ban đầu.
- Tiền mặt tối thiểu: vốn đối ứng cộng chi phí chưa được ngân hàng tài trợ.
- Khoản trả nợ chịu được: tính cả gốc, lãi và mức tăng lãi suất sau ưu đãi.
Mình thường yêu cầu khách ghi ba ngưỡng này vào một tờ giấy. Căn nào vượt một ngưỡng thì dừng, dù nhà mẫu đẹp. Quy tắc đơn giản giúp bạn tránh quyết định theo tâm lý sợ mất căn.
Lọc vị trí và giá bán bằng dữ liệu thực địa
Một địa chỉ cách nơi làm việc 8 km có thể mất 25 phút hoặc 70 phút. Bạn nên chạy thử lúc 7 giờ 30 và 17 giờ 30 trong ngày thường. Ghi cả thời gian chờ tại nút giao, trạm thu phí và đoạn hay ngập.
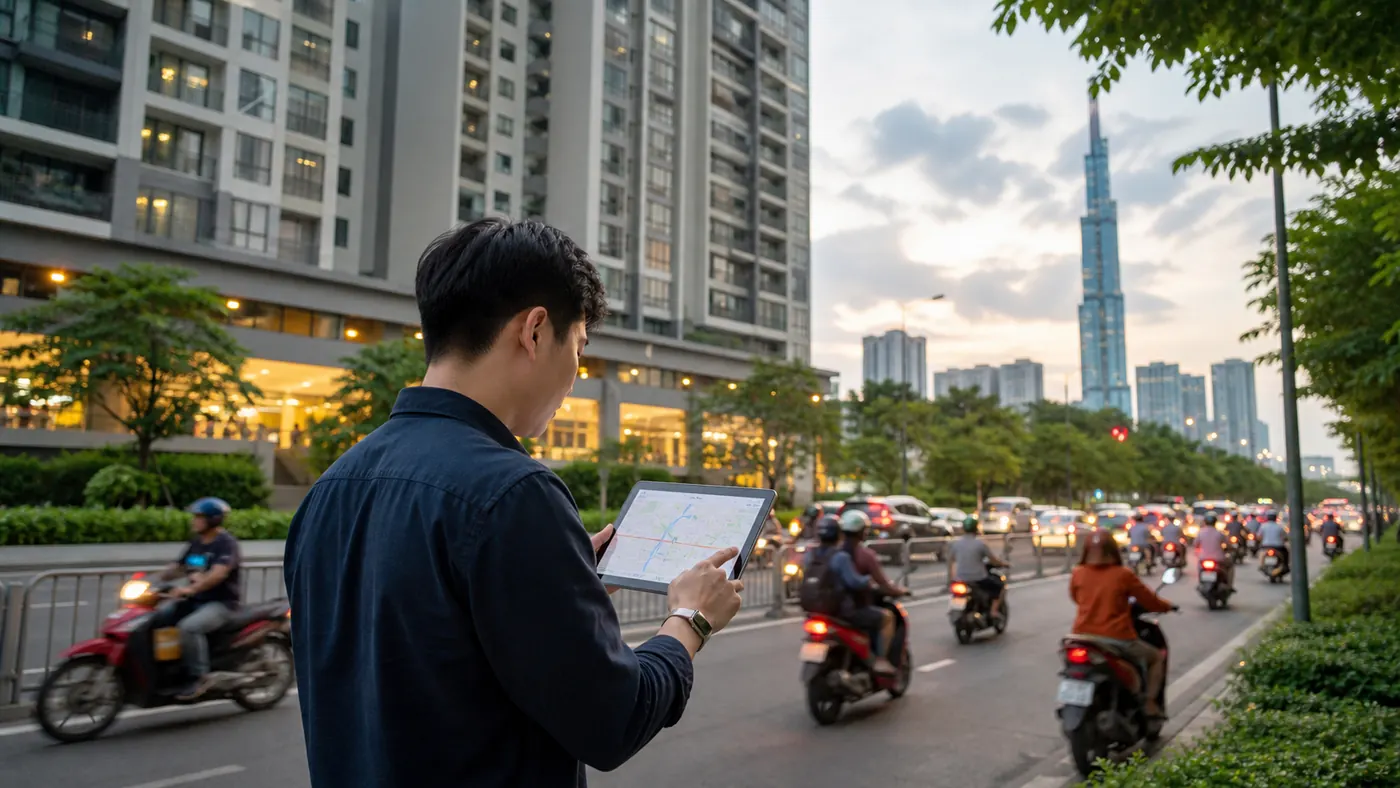
Bán kính 1 km cần có ít nhất một chợ hoặc siêu thị, nhà thuốc và điểm đón xe. Gia đình có trẻ nhỏ nên đo quãng đường đến trường bằng tuyến đi thật. Khoảng cách trên bản đồ không phản ánh việc quay đầu hoặc cấm rẽ.
Giá chào cần được chuẩn hóa trước khi so. Hãy cộng phần nội thất bắt buộc, chỗ đậu xe, phí chuyển nhượng và chiết khấu có điều kiện. Một khoản giảm 150 triệu đồng không có giá trị nếu người mua phải thanh toán sớm thêm 20%.
| Khoản so sánh | Căn A | Căn B | Cách đọc |
|---|---|---|---|
| Giá niêm yết | 3,00 tỷ đồng | 3,10 tỷ đồng | Chưa đủ để quyết định |
| Diện tích thông thủy | 68 m² | 72 m² | Dùng cùng chuẩn đo |
| Giá quy đổi | 44,12 triệu đồng/m² | 43,06 triệu đồng/m² | Căn B thấp hơn 1,06 triệu đồng/m² |
| Phí quản lý giả định | 14.000 đồng/m²/tháng | 18.000 đồng/m²/tháng | Căn B tốn thêm khoảng 3,3 triệu đồng/năm |
| Chỗ đậu ô tô | Không bảo đảm | Có hợp đồng thuê riêng | Đọc điều kiện cấp chỗ |
Đừng lấy giá đăng tin đơn lẻ làm giá thị trường. Bạn nên thu ít nhất năm căn cùng tòa, cùng số phòng ngủ và chênh tầng dưới mười tầng. Giá giao dịch chỉ đáng tin khi có thời điểm, tình trạng nội thất và điều kiện thanh toán.
Với căn đã ở, hãy hỏi ban quản lý về phí quản lý, phí xe máy, ô tô và tiền nước. Kiểm tra thêm nợ phí của căn đang xem. Một số giao dịch bị chậm bàn giao vì bên bán chưa tất toán các khoản này.
Đi xem khu vực trong 60 phút
- Đứng tại sảnh mười phút để đếm thời gian chờ thang máy.
- Đi bộ quanh hàng rào dự án và tìm lối xe rác.
- Xuống tầng hầm, xem độ dốc ram và mùi ẩm.
- Mở ứng dụng bản đồ, chạy thử tuyến đi làm.
- Hỏi hai cư dân về nước, điện và giờ cao điểm.
Nếu người bán không cho xem tầng hầm hoặc phòng rác, bạn nên ghi đó là điểm chưa kiểm chứng. Đừng tự điền vào chỗ trống bằng lời hứa miệng. Mọi tiện ích ảnh hưởng quyết định cần xuất hiện trong tài liệu bán hàng hoặc hợp đồng.
Kiểm tra căn hộ, tòa nhà và hệ thống vận hành
Căn đẹp trên bản vẽ vẫn có thể nóng, ồn hoặc thiếu chỗ kê tủ. Bạn nên mang thước laser, la bàn điện thoại, sạc thử và một chai nước nhỏ. Buổi xem căn cần ít nhất 45 phút.
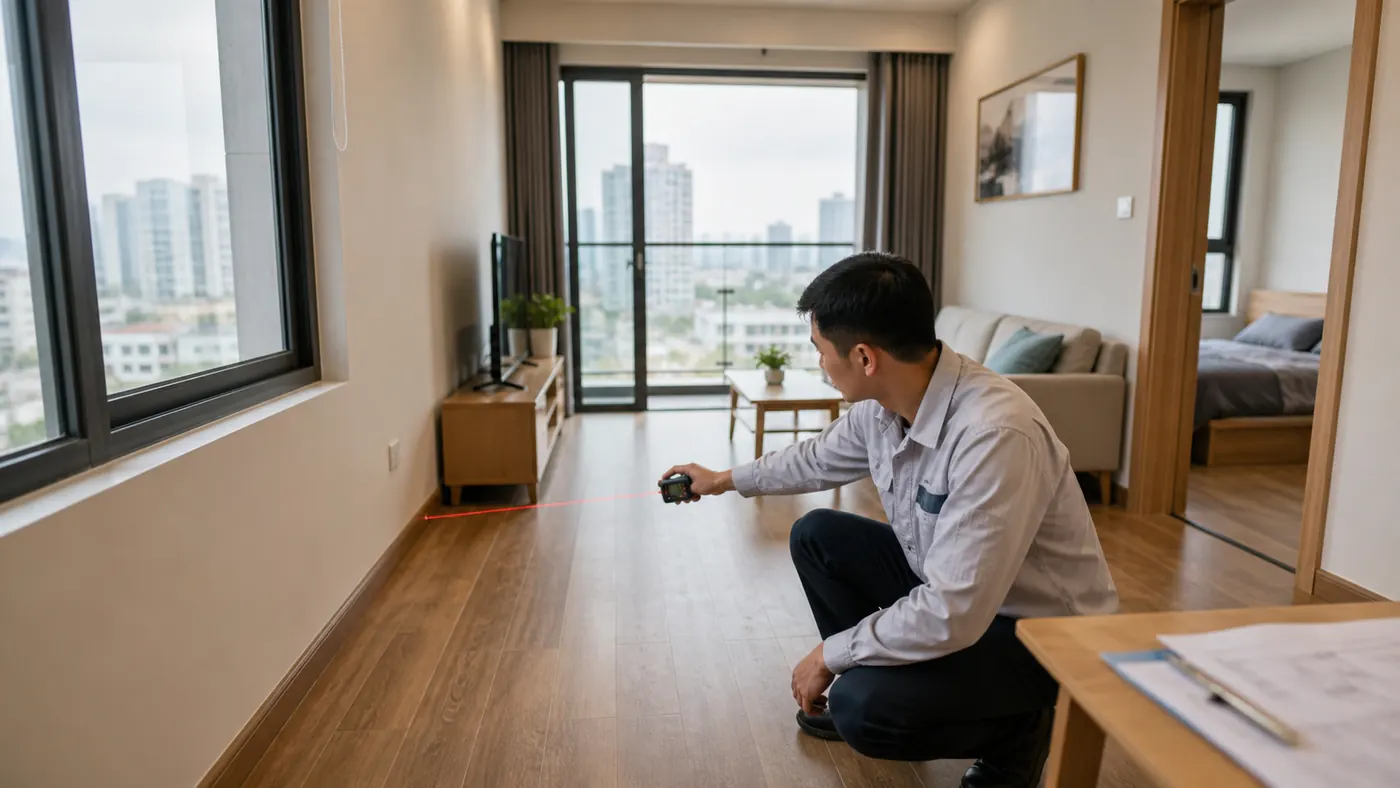
Đo chiều rộng phòng ngủ tại vị trí đặt giường, không chỉ đo diện tích tổng. Giường 1,8 m cần thêm khoảng 0,6 m lối đi ở cạnh sử dụng thường xuyên. Tủ sâu 0,6 m cũng phải được tính trước khi chốt mặt bằng.
Mở từng vòi nước trong 30 giây rồi quan sát tốc độ thoát. Xả đồng thời lavabo và vòi sen để phát hiện thoát sàn chậm. Dùng khăn giấy miết dưới xi phông nhằm tìm vết rò nhỏ.
Ổ cắm phải có điện và không lỏng mặt che. Điều hòa cần chạy đủ 15 phút để nghe tiếng dàn lạnh. Với căn hướng tây, nên xem từ 14 giờ đến 16 giờ để cảm nhận nhiệt trên tường và kính.
- Cửa chính: đóng mở ba lần, kiểm tra khóa, mắt thần và khe dưới cửa.
- Cửa kính: nhìn mép gioăng, ray trượt, khóa và lỗ thoát nước khung.
- Tường trần: soi ánh sáng xiên để tìm nứt, phồng sơn và vết vá.
- Sàn: gõ ngẫu nhiên 20 viên gạch để tìm vị trí bộp rỗng.
- Thiết bị báo cháy: đối chiếu đầu báo, loa và sơ đồ thoát nạn trên tầng.
Ở khu vực chung, hãy ghi số thang máy và số căn trên một tầng. Bốn thang phục vụ 24 căn khác hẳn bốn thang cho 40 căn. Hỏi thời gian máy phát điện cấp lại điện và phạm vi tải dự phòng.
Nước yếu vào 20 giờ thường khó phát hiện nếu bạn chỉ xem lúc trưa. Mùi hành lang cũng thay đổi khi cư dân nấu ăn. Vì vậy, lần xem buổi tối có giá trị tương đương lần xem ban ngày.
Căn đang có người thuê cần đối chiếu hợp đồng thuê và tiền cọc. Ghi rõ ngày người thuê trả nhà, danh mục nội thất và trách nhiệm hoàn cọc. Nếu mua để ở ngay, khoảng trống lịch bàn giao phải được xử lý trong thỏa thuận.
Đọc pháp lý và hợp đồng trước khi chuyển tiền
Hồ sơ cần khác nhau giữa căn hình thành trong tương lai và căn đã có giấy chứng nhận. Với dự án đang xây, bạn phải xem văn bản đủ điều kiện bán của cơ quan quản lý nhà ở cấp tỉnh. Với căn thứ cấp, hãy kiểm tra bản gốc giấy chứng nhận và tình trạng thế chấp.
Bạn có thể đi sâu theo khung kiểm tra pháp lý và sổ hồng cho căn hộ. Bài đó tách rõ hồ sơ đất, giấy phép xây dựng, bảo lãnh và nghĩa vụ làm giấy chứng nhận.
Tiền đặt cọc căn hình thành trong tương lai không vượt 5% giá bán khi nhà đủ điều kiện kinh doanh. Lần thanh toán đầu, gồm cả cọc, không vượt 30% giá trị hợp đồng. Tổng tiền trước bàn giao thường không vượt 70%, còn 5% được giữ tới khi cấp giấy chứng nhận.
Hợp đồng phải ghi diện tích sử dụng căn hộ, đơn giá, thời hạn bàn giao và cách xử lý chênh diện tích. Hãy tìm cả lãi phạt chậm trả của người mua và bồi thường chậm bàn giao của bên bán. Hai công thức nên có mức lãi và thời gian tính tương xứng.
Nếu vay, hợp đồng mua bán và hợp đồng tín dụng phải khớp lịch thanh toán. Đọc thêm lộ trình chuẩn bị hồ sơ vay mua nhà trước khi chọn kỳ ưu đãi. Ngân hàng phê duyệt khoản vay không đồng nghĩa ngân hàng bảo đảm hiệu quả đầu tư của căn hộ.
Đối với căn thứ cấp đang thế chấp, ba bên nên thống nhất quy trình giải chấp bằng văn bản. Tiền dùng để tất toán cần chuyển đúng tài khoản ngân hàng nhận thế chấp. Sau khi xóa đăng ký, hai bên mới ký công chứng theo lịch đã thỏa thuận.
12 dòng phải khoanh trong hợp đồng
- Tên pháp lý và tài khoản nhận tiền của bên bán.
- Mã căn, tầng, diện tích thông thủy và bản vẽ đính kèm.
- Giá trước thuế, thuế giá trị gia tăng và kinh phí bảo trì 2%.
- Lịch thanh toán gắn với mốc xây dựng kiểm được.
- Thời điểm bàn giao và khoảng thời gian được phép chậm.
- Tiêu chuẩn vật liệu, thiết bị và nhãn hiệu bàn giao.
- Công thức điều chỉnh khi diện tích thực tế chênh lệch.
- Lãi phạt chậm thanh toán của từng bên.
- Điều kiện vay, giải ngân và hoàn tiền khi hồ sơ bị từ chối.
- Quy định chuyển nhượng hợp đồng trước khi nhận nhà.
- Trách nhiệm nộp hồ sơ cấp giấy chứng nhận.
- Phần sở hữu chung, riêng và quyền sử dụng chỗ đậu xe.
Đừng ký phụ lục còn ô trống. Mỗi tài liệu phải có số trang và chữ ký đúng thẩm quyền. Sau khi chuyển tiền, lưu ủy nhiệm chi, phiếu thu và email xác nhận trong hai nơi độc lập.
Nhận bàn giao và quản lý chi phí sau mua
Buổi bàn giao nên có danh sách lỗi in sẵn và điện thoại chụp đủ dung lượng. Mỗi lỗi cần ảnh toàn cảnh, ảnh cận và mã vị trí. Biên bản phải ghi thời hạn sửa cùng người tiếp nhận.
Đo lại diện tích theo ranh thông thủy nếu hợp đồng cho phép đối chiếu. Chụp chỉ số điện, nước và số công tơ. Giữ một bản biên bản có chữ ký, không nhận lời hẹn sửa qua điện thoại.
Ngân sách sau mua thường gồm nội thất rời, rèm, máy lạnh, phí chuyển nhà và phí quản lý. Với căn hai phòng ngủ, mức hoàn thiện cơ bản có thể cần 120 đến 250 triệu đồng. Con số này phải tách khỏi quỹ khẩn cấp.
Bạn cũng nên đọc hướng dẫn ở chung cư và làm việc với ban quản lý. Phần vận hành ảnh hưởng chi phí hằng tháng, quyền cư dân và chất lượng sống lâu dài.
Mẹo nghề của mình: chỉ chuyển sang bước ký khi mọi điểm chưa rõ đã thành câu trả lời bằng văn bản.
Nếu cần xây một trang thông tin dự án nội bộ để lưu hồ sơ và tiến độ, bạn có thể tham khảo cách tổ chức nội dung của MONA Media. Dù dùng công cụ nào, bộ hồ sơ gốc vẫn phải được lưu riêng và phân quyền truy cập.
Bài trong chuyên mục
Checklist 25 điểm cho người mua căn hộ lần đầu giúp bạn mang một danh sách có thể đánh dấu khi xem nhà, làm hồ sơ và ký hợp đồng.
Câu hỏi thường gặp
Nên có bao nhiêu tiền mặt trước khi mua căn hộ?
Với khoản vay 70% giá trị căn hộ, bạn vẫn cần hơn 30% tiền mặt. Hãy cộng thêm kinh phí bảo trì 2%, phí hồ sơ, nội thất và quỹ dự phòng sáu tháng. Thực tế an toàn hơn thường nằm quanh 35% đến 40% tổng ngân sách.
Có nên đặt cọc ngay để giữ căn đẹp?
Chỉ đặt cọc sau khi xác định đúng bên nhận tiền, tình trạng pháp lý và điều kiện hoàn cọc. Với nhà hình thành trong tương lai, mức cọc tối đa là 5% khi đủ điều kiện kinh doanh. Phiếu thiện chí mập mờ về hoàn tiền là dấu hiệu cần dừng.
Một lần xem căn có đủ không?
Không nên. Bạn cần ít nhất một lần ban ngày và một lần vào giờ cư dân về đông. Nếu khu vực có lịch sử ngập, hãy quay lại sau mưa. Ba thời điểm này cho thấy ánh sáng, tiếng ồn, nước và thang máy rõ hơn.
Thuê luật sư rà hợp đồng có cần thiết không?
Chi phí rà hợp đồng nhỏ so với giá trị giao dịch vài tỷ đồng. Dịch vụ này hữu ích khi điều khoản phạt lệch nhau, căn đang thế chấp hoặc giao dịch qua ủy quyền. Bạn vẫn phải tự kiểm thông tin thực địa và khả năng trả nợ.