Nên mua căn hộ hay nhà đất 2026: dự tính chi phí 10 năm
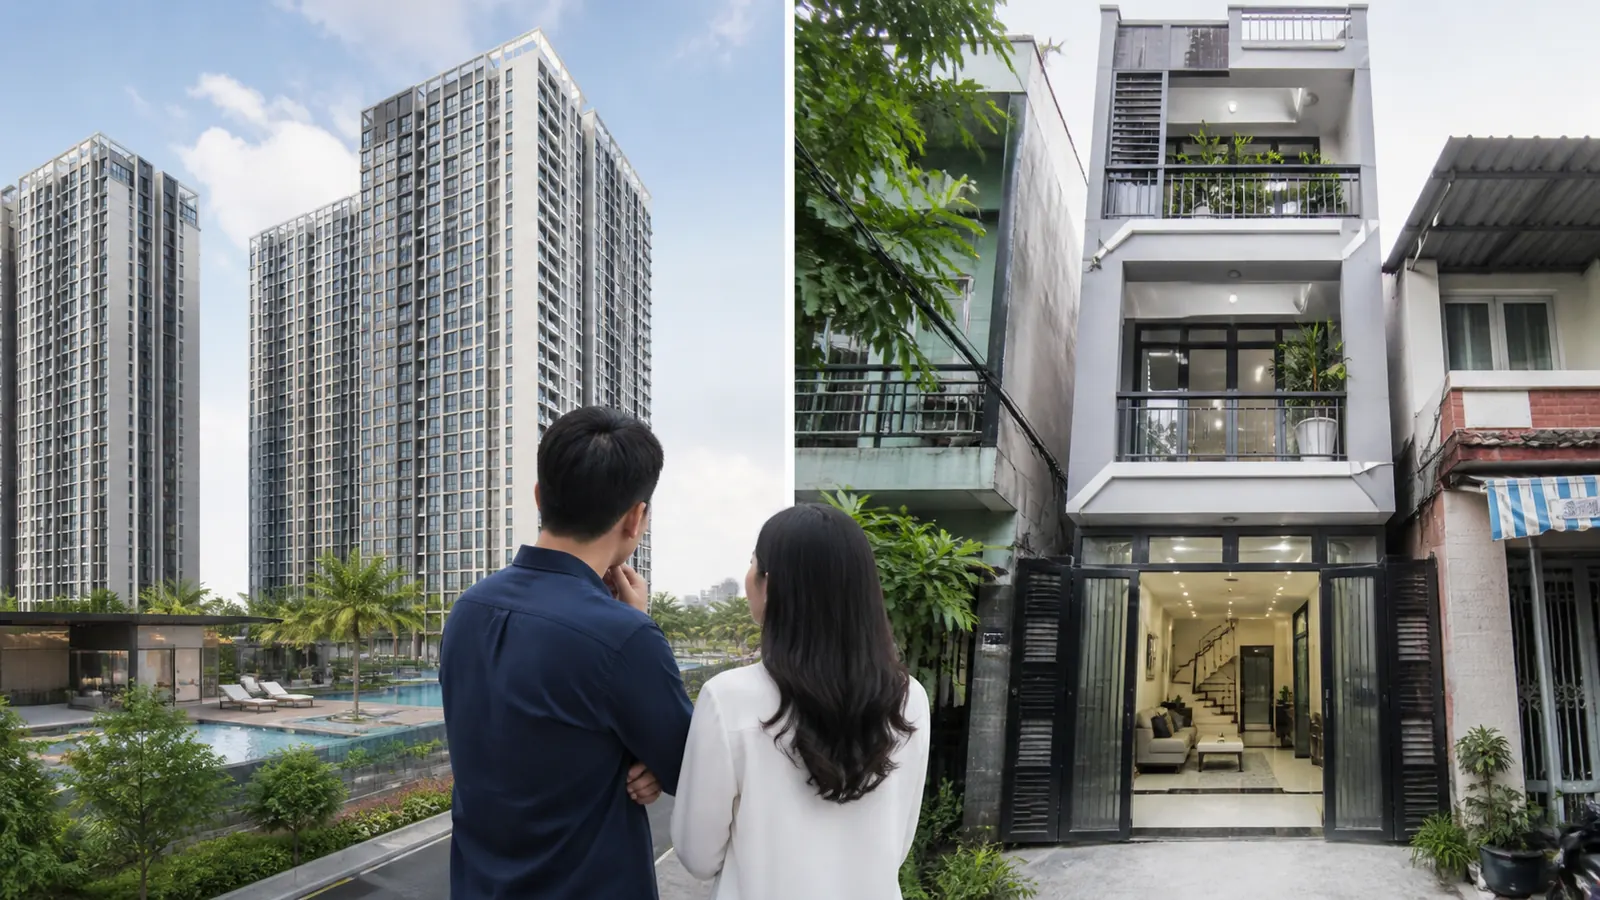
Nên mua căn hộ hay nhà đất 2026 phải so tổng tiền ra trong 10 năm, không nhìn riêng giá mua. Căn hộ có phí vận hành đều, còn nhà đất thường phát sinh sửa chữa theo đợt.
Mình dùng một kịch bản cùng giá 4 tỷ đồng để tách rõ chi phí. Anh chị có thể thay sáu ô số bằng dữ liệu căn đang xem.
Nên mua căn hộ hay nhà đất 2026 theo nhu cầu nào?
Căn hộ hợp người cần thang máy, bảo vệ, tiện ích và thời gian đi làm ngắn. Nhà đất hợp người muốn chủ động sửa, giữ đất riêng và chấp nhận tự quản lý.
| Tiêu chí | Căn hộ | Nhà đất | Câu phải tự trả lời |
|---|---|---|---|
| Vị trí | Dễ tìm nguồn cung gần trục việc làm | Cùng giá thường xa hơn hoặc hẻm nhỏ | Mỗi ngày đi thêm bao nhiêu phút? |
| Vận hành | Có đơn vị quản lý phần chung | Chủ nhà tự gọi thợ | Ai xử lý khi vỡ ống lúc 22 giờ? |
| Sửa chữa | Bị giới hạn bởi nội quy và kết cấu | Chủ động hơn trong phạm vi giấy phép | Gia đình có định nâng tầng không? |
| An ninh | Kiểm soát sảnh, thẻ xe, camera | Tự đầu tư cửa, camera, báo động | Nhà có người ở ban ngày không? |
| Chỗ xe | Dùng bãi chung, trả phí | Phải kiểm kích thước cửa và hẻm | Ô tô có vào nhà được không? |
| Pháp lý | Đọc dự án, phần riêng, phần chung | Đọc thửa đất, lộ giới, hiện trạng nhà | Hồ sơ nào còn thiếu? |
Khái niệm căn hộ sở hữu riêng kèm khu vực dùng chung được mô tả tại Condominium. Đặc điểm này tạo ra phí dịch vụ và cơ chế biểu quyết.
Nhà đất cũng có chi phí chung ẩn qua hẻm, thoát nước và hạ tầng khu phố. Khoản đó thường không xuất hiện thành hóa đơn cố định.
Chấm ba điều trước khi nói chuyện tăng giá
Đầu tiên là thời gian ở dự kiến. Người có thể đổi nơi làm việc sau ba năm cần tính thanh khoản và chi phí bán lại.
Thứ hai là năng lực tự sửa nhà. Một mái thấm hoặc đường điện cũ cần người tìm thợ, giám sát và nghiệm thu.
Thứ ba là nhu cầu sử dụng đất. Nếu gia đình không kinh doanh, không xây thêm và không cần sân, lợi thế đất riêng giảm.
World Bank về phát triển đô thị cho thấy nhà ở gắn chặt với hạ tầng và khả năng tiếp cận dịch vụ. Vì vậy, khoảng cách tới việc làm phải được quy đổi thành giờ và tiền.
Giả định so sánh chi phí 10 năm
Kịch bản dưới đây không dự báo giá bán năm 2036. Mục đích là tính tiền sở hữu ngoài giá mua cho hai tài sản cùng giá 4 tỷ đồng.
- Căn hộ rộng 70 m², đã bàn giao, phí quản lý đầu kỳ 15.000 đồng/m²/tháng.
- Nhà đất có diện tích đất 50 m², nhà hai tầng cần sửa cục bộ.
- Cả hai dùng vốn vay 1,6 tỷ đồng, kỳ hạn 15 năm.
- Lãi suất bình quân giả định 9%/năm, trả gốc đều.
- Gia đình có hai xe máy, chưa tính ô tô.
- Chi phí tăng 3% mỗi năm nếu là khoản vận hành.
Khoản vay giống nhau tạo tiền lãi xấp xỉ 960 triệu đồng trong 10 năm đầu. Dư nợ cuối năm thứ 10 còn khoảng 533 triệu đồng.
Số lãi 960 triệu là phép tính kịch bản theo dư nợ giảm dần. Lịch thực tế phải lấy từ ngân hàng theo ngày giải ngân và cách trả.
| Khoản ngoài giá mua | Căn hộ | Nhà đất | Ghi chú |
|---|---|---|---|
| Công chứng, đăng ký, hồ sơ | 20 triệu | 35 triệu | Nhà đất thêm đo vẽ, kiểm hiện trạng |
| Bảo trì 2% hoặc sửa ban đầu | 80 triệu | 200 triệu | Căn hộ mới so với nhà cũ giả định |
| Nội thất ban đầu | 250 triệu | Không tính thêm | Sửa nhà đã gồm hạng mục cơ bản |
| Phí quản lý 10 năm | Khoảng 144 triệu | 0 đồng | Đơn giá tăng 3% mỗi năm |
| Hai xe máy 10 năm | Khoảng 33 triệu | 0 đồng | 240.000 đồng/tháng năm đầu |
| Sửa trong thời gian ở | 120 triệu | 250 triệu | Đồ trong căn so với mái, tường, điện nước |
| An ninh riêng | 0 đồng | 36 triệu | Camera, khóa, bảo trì giả định |
| Lãi vay 10 năm | 960 triệu | 960 triệu | Cùng tiền vay và lịch trả |
| Tổng | 1,607 tỷ | 1,481 tỷ | Chưa gồm giá mua và dư nợ còn lại |
Trong kịch bản, nhà đất thấp hơn 126 triệu đồng. Chênh lệch chỉ bằng khoảng 3,2% giá mua nên chưa đủ tự quyết định.
Nếu căn hộ rút ngắn 45 phút đi lại mỗi ngày, kết quả sử dụng có thể đổi. Hai người tiết kiệm tổng 330 giờ mỗi năm với 220 ngày làm việc.
Ngược lại, nhà cũ phải sửa móng hoặc thay mái sớm sẽ vượt dự toán. Một lần phát sinh 200 triệu xóa ngay khoảng chênh trong bảng.
Sáu ô số cần thay bằng dữ liệu thật
- Giá mua đã thương lượng của từng tài sản.
- Số tiền vay, kỳ hạn và lãi sau ưu đãi.
- Phí quản lý theo đúng diện tích sử dụng.
- Chi phí sửa chữa có báo giá và khối lượng.
- Tiền gửi ô tô, xe máy trong 12 tháng.
- Thời gian đi làm quy đổi thành giờ mỗi năm.
Hãy xin ba báo giá sửa nhà thay vì dùng một con số tròn. Với căn hộ, lấy bảng phí và biên bản hội nghị đang áp dụng.
Khi lập bảng trên mạng cho gia đình cùng xem, cách trình bày rõ quan trọng hơn hiệu ứng. Mình thường tham khảo công ty MONA ở cách tổ chức thông tin theo từng lựa chọn.
Chi phí ẩn dễ làm phép so sánh sai
Chi phí đầu tiên là thời gian. Đi thêm 20 km mỗi ngày tạo tiền xăng, bảo dưỡng và nhiều giờ ngồi trên đường.
Chi phí thứ hai là chỗ ô tô. Căn hộ có bãi nhưng phải xác minh quyền gửi, còn nhà trong hẻm có thể phải thuê chỗ ngoài.
Chi phí thứ ba là sửa phần cũ. Nhà đất cần kiểm mái, móng, tường giáp ranh, điện âm và đường thoát nước.
Chi phí thứ tư là hạn chế sửa căn hộ. Dời bếp, can thiệp kết cấu hoặc mặt ngoài có thể bị nội quy và pháp luật giới hạn.
| Lỗi so sánh | Nguyên nhân | Cách sửa |
|---|---|---|
| So căn trung tâm với nhà ngoại ô | Khác giá trị vị trí | Cộng chi phí và giờ đi lại |
| Quên dư nợ năm thứ 10 | Chỉ cộng tiền đã trả | Ghi riêng dư gốc còn lại |
| Tính bảo trì 2% hai lần | Nhầm với phí quản lý | Tách quỹ và chi vận hành |
| Cho sửa nhà bằng 0 | Nhìn hiện trạng mới sơn | Khảo sát mái, điện, nước |
| Gán mức tăng giá chắc chắn | Dùng dữ liệu quảng cáo | Lập ba kịch bản âm, bằng, dương |
Thuế, phí bán lại sau 10 năm cũng cần đưa vào nếu gia đình chắc chắn chuyển nhà. Chưa biết giá bán thì ghi tỷ lệ, không ghi một số tiền giả.
Khả năng tăng giá nên chạy ba kịch bản: 0%, 3% và 6% mỗi năm. Đây là phép thử, không phải lời cam kết lợi nhuận.
Hồ sơ pháp lý phải kiểm khác nhau
Với căn hộ, kiểm hợp đồng, giấy chứng nhận, phần sở hữu chung và công nợ. Với tài sản còn khoản vay, phải chốt lịch xóa thế chấp trước ngày công chứng.
Với nhà đất, đối chiếu chủ sử dụng, ranh thửa, lộ giới và hiện trạng xây dựng. Số tầng thực tế phải khớp hồ sơ được công nhận.
Đừng trả thêm tiền cho diện tích ngoài giấy mà chưa hiểu tình trạng. Một sân lấn hẻm không tạo quyền sử dụng hợp pháp.
Chọn theo thang điểm của gia đình
Mỗi người lớn tự chấm từ 1 đến 5 cho sáu tiêu chí. Sau đó nhân với trọng số đã thống nhất trước khi đi xem nhà.
| Tiêu chí | Trọng số mẫu | Căn hộ mẫu | Nhà đất mẫu |
|---|---|---|---|
| Thời gian đi làm | 25% | 5 điểm | 2 điểm |
| Chủ động sửa chữa | 15% | 2 điểm | 5 điểm |
| An ninh hàng ngày | 20% | 5 điểm | 3 điểm |
| Chi phí 10 năm | 20% | 3 điểm | 4 điểm |
| Không gian ngoài trời | 10% | 2 điểm | 4 điểm |
| Dễ cho thuê | 10% | 4 điểm | 3 điểm |
Với trọng số mẫu, căn hộ đạt 3,95 điểm và nhà đất đạt 3,25 điểm. Một gia đình ưu tiên sửa chữa sẽ cho kết quả ngược lại.
Trước ngày cọc, hãy đọc cẩm nang mua căn hộ theo từng bước để so đúng quy trình. Nếu có vay, cẩm nang tính sức vay và lãi suất giúp thay số ngân hàng vào bảng.
Phần giấy tờ nên đối chiếu bằng cẩm nang pháp lý và sổ hồng. Người nghiêng về căn hộ có thể xem thêm chi phí và vận hành khi sống ở chung cư.
Câu hỏi thường gặp
Cùng 4 tỷ đồng thì căn hộ hay nhà đất rẻ hơn?
Trong kịch bản 10 năm của bài, nhà đất thấp hơn 126 triệu đồng chi phí ngoài giá mua. Kết quả đổi ngay nếu nhà cần sửa thêm hoặc căn hộ có phí ô tô. Anh chị phải thay giá, lãi vay, phí vận hành và báo giá sửa bằng dữ liệu thật.
Có nên đưa tăng giá tài sản vào bảng?
Có, nhưng hãy tách thành ba kịch bản 0%, 3% và 6% mỗi năm. Không dùng một mức tăng duy nhất như điều chắc chắn. Giá bán tương lai còn chịu vị trí, hạ tầng, pháp lý, chất lượng tài sản và thanh khoản tại đúng thời điểm.
Nhà đất không có phí quản lý có thật sự rẻ?
Nhà đất không có hóa đơn vận hành hàng tháng như căn hộ. Chủ nhà vẫn tự trả chống thấm, mái, điện, nước, khóa và camera. Hãy lập quỹ sửa chữa hàng năm, rồi cộng thời gian tìm thợ cùng giám sát để phép so sánh cân hơn.
Làm gì trước khi quyết nên mua căn hộ hay nhà đất 2026?
Chọn hai tài sản thật, lấy báo giá và nhập sáu ô số trong bài. Chạy thêm kịch bản lãi tăng ba điểm cùng một lần sửa 200 triệu. Sau đó chấm sáu tiêu chí của gia đình. Bảng có dữ liệu thật sẽ hữu ích hơn mọi lời khuyên chung.